
Préstamo de 2.000 euros en España
Validación inicial inmediata
Solicitud 100 % por internet
Sin avales ni garantías
Escrito por
•
Publicado:
•
Última actualización:
Nuestro producto es un préstamo rápido de importe pequeño, 100 % online.
- Primer préstamo
- Clientes recurrentes
Hasta 300 €, sin intereses
Hasta 1.500 €, a corto plazo
En los dos casos verás el TIN, las comisiones, la TAE y el total exacto a devolver antes de aceptar nada, dentro de la propia solicitud.
Si necesitas 2.000 € y vas a tardar más de tres meses en devolverlos, nuestro producto no te sirve. Abajo tienes la guía.
Requisitos
DNI o NIE en vigor
Cuenta bancaria (IBAN) española a tu nombre
Teléfono móvil y correo electrónico
Ingresos demostrables: nómina, pensión, autónomo o prestaciones
Sin nómina también puedes solicitarlo si acreditas pensión, ingresos de autónomo o prestaciones.
Cómo solicitarlo
1
Solicitud
Eliges importe y plazo y rellenas el formulario. Unos 5 minutos.
2
Verificación
Comprobamos tu identidad y tus ingresos.
3
Contrato y abono
Firmas y recibes el dinero en tu cuenta.
Antes de firmar recibes la Información Normalizada Europea (INE, también llamada SECCI): un documento con la TAE, el total a devolver y todas las comisiones. Después de firmar tienes 14 días naturales para desistir sin penalización y sin dar explicaciones (art. 28, Ley 16/2011).
Cuándo no conviene
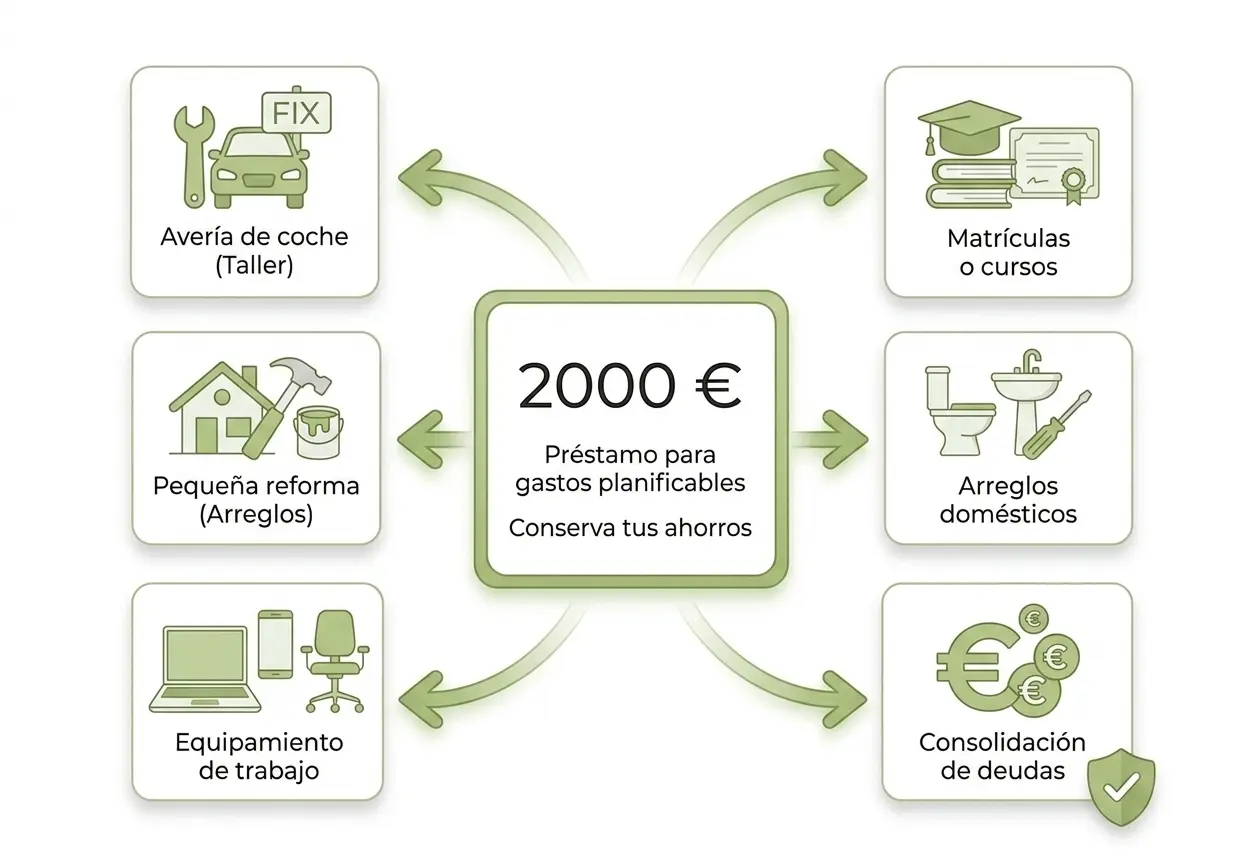
Un préstamo de 2.000 € tiene sentido para un gasto concreto: una avería del coche, una reparación, una matrícula, o juntar varias deudas pequeñas en una sola cuota. Siempre que tengas ingresos estables para devolverlo.
No conviene para tapar gastos que se repiten cada mes. Pedir crédito para cubrir ese agujero no lo cierra: lo traslada al mes siguiente con intereses.
Antes de solicitar nada, resta la cuota de lo que te queda al mes después de gastos fijos. Si no queda margen para un imprevisto, el plazo es demasiado corto o el importe demasiado alto.
«2.000 € en 5 minutos»: qué es realista
La validación inicial puede ser inmediata: comprobar que el DNI es legible y que el IBAN existe es cuestión de segundos. Lo que tarda es lo demás.
Verificar ingresos depende de que nos llegue el justificante o de que tu banco devuelva la información, y eso no lo controlamos nosotros. Después, el abono depende de si tu entidad acepta transferencias inmediatas o solo SEPA ordinaria: en el segundo caso el dinero puede salir hoy y entrarte mañana. Por eso, para un importe como 2.000 €, lo realista son 24–48 horas y no minutos.
Desconfía de quien garantice la aprobación en 5 minutos. Nadie puede garantizarla antes de comprobar quién eres y si puedes pagar: evaluar tu solvencia no es una cortesía del prestamista, es una obligación legal (art. 14, Ley 16/2011).
Cuánto cuesta
Ejemplo con TIN 6 % y amortización francesa — cuota fija todos los meses: al principio pagas más intereses y menos capital, y al final al revés — sin comisiones. TAE resultante: 6,17 %.
| 24 meses | 88,64 € | 2.127,39 € | 127,39 € |
| 60 meses | 38,67 € | 2.319,94 € | 319,94 € |
| 84 meses | 29,22 € | 2.454,24 € | 454,24 € |
Mismo TIN en los tres plazos. Pasar de 24 a 84 meses baja la cuota de 88,64 € a 29,22 €, pero encarece el préstamo en 327 €.
Y ojo con las comisiones, porque no aparecen en el TIN pero sí en la TAE: ese mismo préstamo a 24 meses, con una comisión de apertura del 2 %, pasaría de una TAE del 6,17 % a una del 8,3 % aproximadamente, sin que la cuota mensual cambie ni un euro.
Como referencia, la TAE media de las nuevas operaciones de crédito al consumo a hogares fue del 7,59 % en junio de 2026 (Banco de España, Boletín Estadístico, cuadro 19.6). Conviene leer bien esa cifra: es una media ponderada de todo el crédito al consumo, muy influida por los préstamos de banca tradicional a plazos largos. En importes pequeños y contratación online, lo habitual está claramente por encima. El 6 % del ejemplo es, por tanto, un escenario favorable, no el que te vas a encontrar.
Esto no es una oferta: es un ejemplo de cálculo. Cada entidad aplica su propio TIN, su TAE y sus comisiones.
Qué mirar antes de firmar
TIN y TAE
El TIN es el interés sobre el capital. La TAE incluye los intereses y todas las comisiones, y es la única cifra que permite comparar dos ofertas. Una cuota baja con un plazo largo puede esconder una TAE alta.
H3 El total a devolver
El total a devolver
Es lo que pagas de verdad. Y es la cifra que muchas ofertas no enseñan.
Cómo se devuelve
Comprueba si son cuotas mensuales o un pago único al vencimiento. Sobre el mismo importe y el mismo plazo, las dos estructuras dan costes muy distintos, y en las simulaciones no siempre se indica cuál se está aplicando. Si una calculadora no lo dice, pregunta antes de comparar.
H3 El total a devolver
Amortización anticipada
Puedes amortizar cuando quieras, total o parcialmente, y tienes derecho a que se reduzca el coste del crédito en la parte del plazo que no llegues a usar. Si la entidad cobra compensación, la ley la limita al 1 % de lo reembolsado si falta más de un año, o al 0,5 % si falta menos. Solo puede pedir más si demuestra una pérdida real (art. 30, Ley 16/2011).
Hay dos límites más que juegan a tu favor y que casi nadie menciona: si el reembolso cae en un periodo para el que no se ha fijado el tipo deudor, no procede compensación alguna (art. 30.3.c), y en ningún caso la compensación puede superar los intereses que habrías pagado hasta el final del contrato (art. 30.5).
Señales de alerta
Desconfía de tres cosas: simuladores que no muestran el total a devolver, comisiones de prórroga desproporcionadas, y cualquier aprobación prometida antes de verificar tus datos.
Si te retrasas en un pago
La entidad puede aplicarte intereses de demora y recargos que se suman al coste ya pactado. Revisa en el contrato el interés de demora exacto y qué aviso te dan antes de aplicar recargos. Un interés de demora desproporcionado puede declararse abusivo por un tribunal: la doctrina del Tribunal Supremo en préstamos personales viene situando ese límite en dos puntos por encima del interés ordinario del propio préstamo.
Si el impago se prolonga, la entidad puede inscribir la deuda en un fichero de solvencia como ASNEF (Asociación Nacional de Establecimientos Financieros de Crédito), que consultan bancos, financieras y operadoras antes de darte nada. Para que esa inscripción sea legal tienen que cumplirse varias condiciones del artículo 20 de la LOPDGDD: que la deuda sea cierta, vencida y exigible, que el principal supere los 50 €, y que antes te hayan requerido el pago. Y hay un plazo máximo: los datos deben desaparecer a los cinco años desde la fecha de vencimiento de la deuda, aunque siga sin pagarse (art. 20.1.d).
Si crees que te han aplicado recargos indebidos o que la inscripción no cumple esos requisitos, reclama primero por escrito al Servicio de Atención al Cliente de la entidad, que dispone de un mes para responderte. Si no responde o no te da la razón, puedes acudir al Departamento de Conducta de Entidades del Banco de España; y si el problema es la inscripción en el fichero, a la Agencia Española de Protección de Datos.
Si prevés que no vas a poder pagar, llama antes de la fecha límite. Muchas entidades renegocian, y llegar tarde a esa conversación sale más caro que llegar a tiempo.
Si estás en ASNEF
Lo que suele mover la decisión no es estar en el fichero, sino cuánto es la deuda, desde cuándo figura y quién la reclama. Una factura pendiente con una operadora no se lee igual que el impago de otro préstamo. Algunas entidades lo descartan de entrada; otras lo estudian.
Si vas a solicitarlo igualmente, pide primero tu informe en ASNEF —es gratuito— y comprueba el importe y la fecha exactos que constan. Una deuda ya pagada que sigue figurando se puede reclamar, y conviene hacerlo antes de solicitar, no después de que te rechacen. Ten en cuenta además que ASNEF no es el único fichero que se consulta: Experian (BADEXCUG) y el RAI también.
Un tope del 22 % en camino
España tramita una nueva Ley de Crédito al Consumo, aprobada como anteproyecto el 7 de enero de 2026 y aún no vigente, que transpone la Directiva (UE) 2023/2225.
Fijará un tope transitorio del 22 % de TAE para el crédito al consumo. Ese 22 % es solo el principio: los topes definitivos irán por tramos y serán más bajos, calculados sobre la TAE media que publique el Banco de España cada trimestre. Más 15 puntos para importes de hasta 1.500 €, más 10 puntos entre 1.500 y 6.000 €, y más 8 puntos por encima de esa cifra.
Para los créditos de alto coste añade un límite del 4 % de interés mensual, una comisión de apertura máxima del 5 % del capital con un tope absoluto de 30 €, un mínimo de 3 cuotas mensuales —es decir, se acaban los microcréditos a devolver de una sola vez—, y la obligación de entregar la información 24 horas antes de contratar. Todos los prestamistas al consumo deberán estar autorizados y supervisados por el Banco de España.
Conviene que sepas que esto nos afecta a nosotros más que a un préstamo a 60 meses. Nuestros importes pequeños a corto plazo entran de lleno en la categoría de crédito de alto coste: el 4 % mensual, la comisión topada en 30 €, el mínimo de tres cuotas y la información 24 horas antes son límites que se aplicarán a nuestro producto, y ya estamos adaptándolo. Hoy, como el resto de prestamistas de importe pequeño en España, todavía no estamos supervisados por el Banco de España y estamos preparando la autorización. Mientras tanto cumplimos la Ley 16/2011 en información precontractual, desistimiento y reembolso anticipado.
Si firmas ahora a 60 u 84 meses, lo haces antes de que ese tope exista.
Cómo desistir del préstamo en los 14 días
Ya he recibido el dinero. ¿Puedo echarme atrás?
Sí, dentro de los 14 días naturales siguientes a la firma, sin dar motivos y sin penalización. Dos detalles que conviene saber antes.
El primero: tienes que comunicarlo antes de que expire el plazo y por un medio que deje constancia, así que una llamada no sirve. El segundo: a partir de esa notificación dispones de 30 días naturales para devolver el capital más los intereses devengados por los días que hayas tenido el dinero. Los intereses corren hasta que devuelves, no hasta que avisas, de modo que cuanto antes lo hagas, menos pagas.
CIRBE y ASNEF: qué registra cada uno y quién lo ve
¿Queda registrado en algún sitio que he pedido este préstamo?
Si el prestamista es una entidad supervisada, sí: los préstamos se declaran a la CIRBE, la Central de Información de Riesgos del Banco de España. No es un fichero de morosos. Registra la deuda que tienes viva, estés al corriente o no, mientras que ASNEF registra impagos.
Hay un matiz que casi nadie cuenta y que cambia la respuesta según el importe: en el informe que el Banco de España devuelve a otras entidades solo aparecen los titulares cuyo riesgo acumulado en una entidad llega a 1.000 €. Un préstamo de 2.000 € se ve; uno de 300 € o de 500 €, no. Y los prestamistas no supervisados, entre los que hoy estamos nosotros, no declaran nada a la CIRBE.
Puedes pedir tu propio informe gratis en la sede electrónica del Banco de España. Merece la pena mirarlo antes de solicitar financiación, porque verás exactamente lo mismo que verá la entidad.
Preguntas frecuentes
Si me rechazan, ¿tengo derecho a saber por qué?
Si el rechazo se basa en la consulta de una base de datos, la entidad debe informarte de forma inmediata y gratuita del resultado de esa consulta y de qué base ha usado (art. 15.2, Ley 16/2011). Con ese dato puedes comprobar si la información es correcta y pedir que se corrija antes de seguir enviando solicitudes a otras entidades. Encadenar solicitudes sin revisar eso es la forma más rápida de acumular rechazos por el mismo motivo.
Dónde sí se pide un préstamo de 2.000 €
Nosotros no lo damos. Los sitios habituales son tu propio banco —suele dar la TAE más baja si ya tienes nómina domiciliada—, los establecimientos financieros de crédito, y la financiación en punto de venta si el gasto es una compra concreta. Pide a cada uno la TAE y el total a devolver por escrito, con el mismo importe y el mismo plazo, y compara solo esas dos cifras.
Si lo que necesitas es una cantidad menor
El producto propio de CreditoRapid son préstamos rápidos de hasta 300 € en el primer préstamo, sin intereses para nuevos clientes, y de hasta 1.500 € para clientes recurrentes, con devolución a corto plazo. Es una categoría de coste y de riesgo distinta a la de un préstamo de 2.000 € a varios años, así que compáralas por separado y no como si fueran la misma decisión: en un préstamo corto, una comisión pequeña pesa muchísimo en la TAE.
Sin coste ni compromiso:
Normativa aplicable
Ley 16/2011, de Contratos de Crédito al Consumo
Información precontractual (INE), TAE, desistimiento a los 14 días (art. 28), reembolso anticipado y sus límites (art. 30).
Ley Orgánica 3/2018 (LOPDGDD)
Art. 20 y disposición adicional sexta, ficheros de solvencia. → enlace BOE
Banco de España · Portal del Cliente Bancario
Información oficial para usuarios de servicios financieros, incluida su guía sobre créditos rápidos.
Leire Aguirre Santos
Leire Aguirre Santos — Editora y responsable de revisión de calidad en contenidos financieros. Supervisa la exactitud de los datos económicos, la correcta aplicación de TIN y TAE y el cumplimiento de criterios legales y de transparencia.
Última actualización:
¿Buscas un préstamo rápido de menor importe?
Si necesitas una cantidad pequeña para un imprevisto, CreditoRapid ofrece préstamos rápidos 100% online, con las condiciones claras antes de aceptar y sin compromiso. Tu primer préstamo puede ser sin intereses.